 結論
JPYCを取得価額を上回る価値で手放し、USDC・USDT等を取得した場合、受け取った資産が暗号資産か電子決済手段かを問わず、交換時に差額を所得として認識するのが相当である。
- 理由① 所得税法36条1項括弧書きは、金銭以外の物・権利による収入も収入金額に含める。受け取ったUSDC・USDTの受取時の時価が収入金額、JPYCの取得に要した金額が譲渡原価となり、円に戻したかどうかは問われない。
- 理由② 簿価を引き継いで課税を繰り延べるには明文の特例(別段の定め)が必要だが、電子決済手段から暗号資産への交換にその定めはない。「暗号資産に換えれば繰延」「割引価額で購入しただけ」という整理は、いずれも条文上の根拠を欠く。
- 理由③ 最判令和8年6月16日は外国通貨の為替差損益の事案で、所得税法57条の3を参照している。JPYCへの適用は類推にとどまり、主たる根拠は所得税法36条と権利確定主義に関する最高裁判例である。
- 条件 個人が電子決済手段を他の資産と交換した場合を直接扱った国税庁の公表見解・公表裁決・裁判例は、現時点で確認できていない。本稿は所得税法の一般規定からの解釈である。
所得税法第36条第1項・第2項 / 最判昭和53年2月24日、最判令和8年6月16日 / 国税庁FAQ 1-2、1-3、1-5、3-2-2
本ナレッジベースのDeFi・暗号資産税務の実務解説をベースに、中央経済社より2026年11月に単著を刊行予定です。
この記事でわかること
- JPYCの券面額乖離により生じた利益の性質(為替差益・暗号資産の譲渡益との違い)
- 「繰延説」「買っただけ論」が成り立たない理由
- 円に戻していなくても交換時に所得が生じる4つの根拠
- 最判令和8年6月16日の判旨と、JPYCに当てはめる際の3つの限界
- 論点ごとの確度と、援用すべき根拠の優先順位
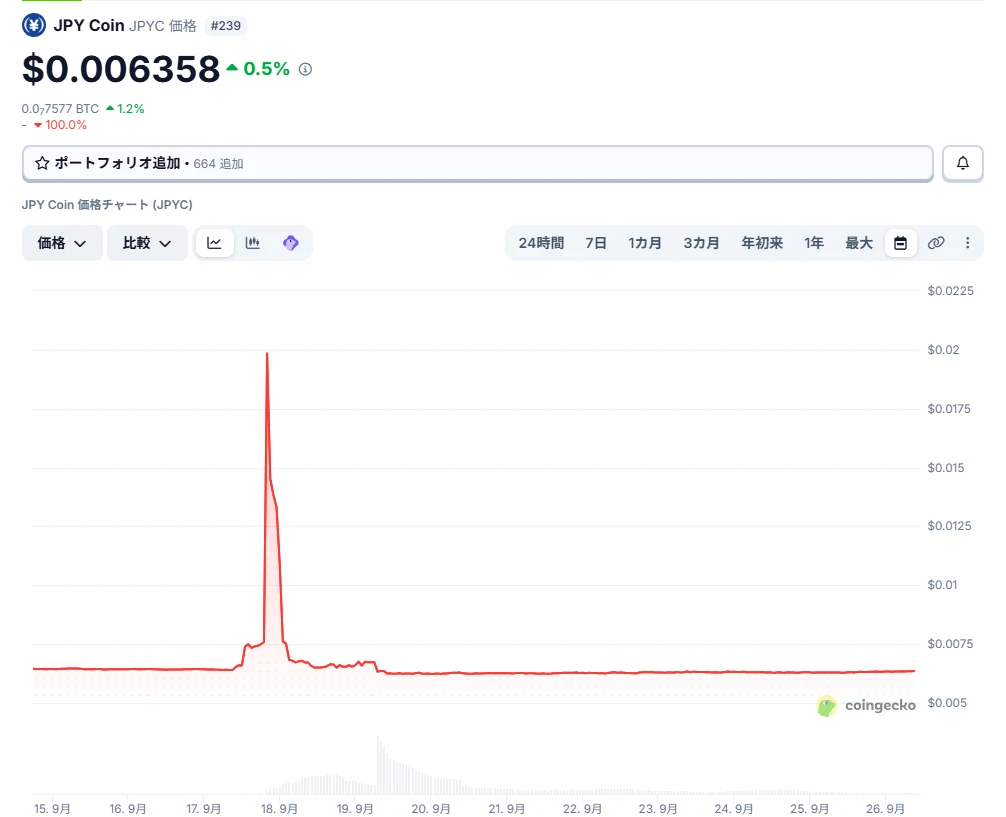
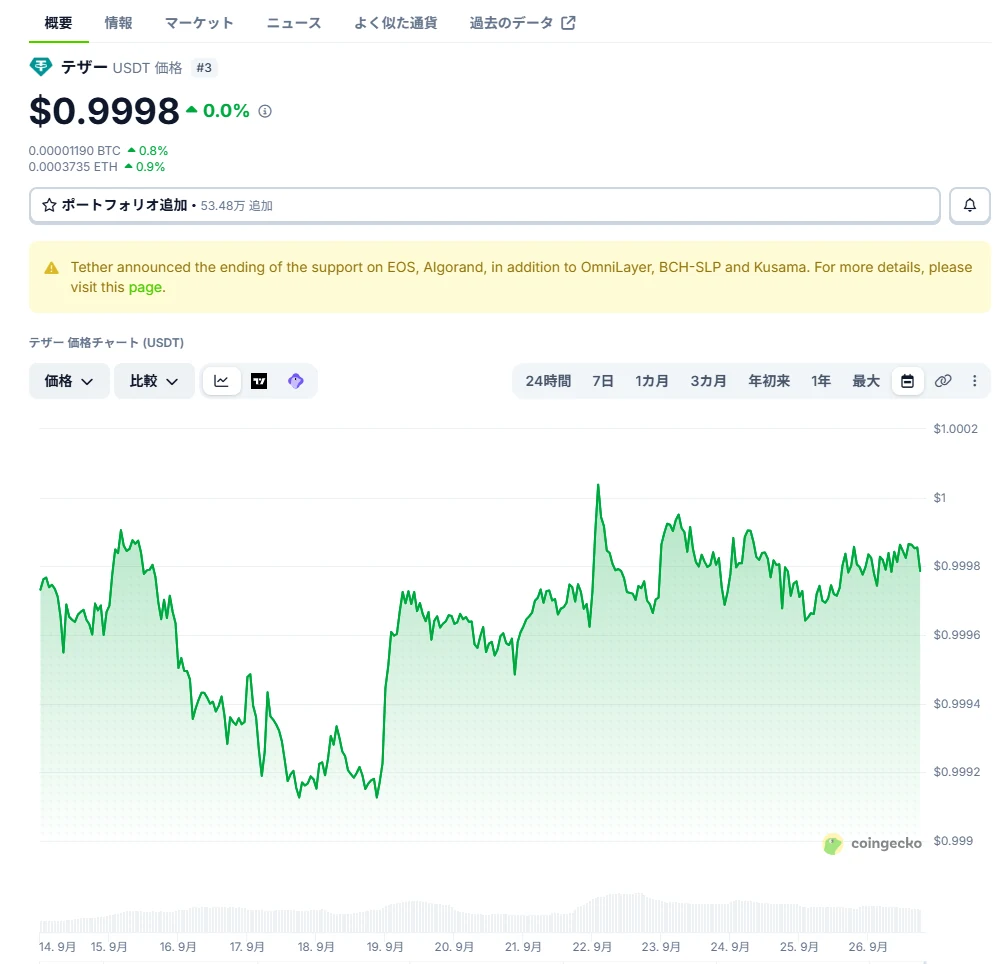
2026年9月、JPYCの市場価格が券面額(1JPYC=1円)を大きく上回る局面が生じた。CoinGeckoのチャートでは、通常0.0063ドル前後で推移していたJPYCが9月18日前後に約0.02ドルまで上昇し、その後もとの水準に戻っている。同じ期間、USDTはおおむね0.999〜1.000ドルのレンジにとどまった。
この局面で、少ないJPYCで多くのUSDC・USDTを取得した個人は少なくない。関与先から「円に戻していないから課税されないのでは」と相談を受けた実務家もいるだろう。前編では課税時期を、後編では譲渡原価と所得区分を扱う。
論点の全体像|確度は論点ごとに大きく異なる
論点を混ぜて論じると、どの主張も弱くなる。まず確度の違いを押さえておきたい。
| 論点 | 拠って立つもの | 確度 | 扱う回 |
|---|---|---|---|
| 交換時に所得を認識するか | 所法36条1項・2項、権利確定主義に関する最高裁判例 | 高い | 前編 |
| 譲渡所得に当たらないか | 所基通33-1(金銭債権を除外)、ゴルフ会員権の裁判例 | 高い | 後編 |
| 雑所得か事業所得か | 所基通35-1・35-2の一般論 | 事実認定による | 後編 |
| 譲渡原価の計算方法 | 明文なし。所法37条1項に戻る | 未確定 | 後編 |
利益の源泉|為替差益でも暗号資産の譲渡益でもない
ここを外すと、以降の議論がすべてずれる。
| 損益の類型 | 該当 | 理由 |
|---|---|---|
| 為替差損益 | しない | JPYCは円建てで外国通貨ではない。所法57条の3の外貨建取引に当たらない |
| 暗号資産の譲渡損益 | しない | JPYCは資金決済法2条5項の電子決済手段であり、同条14項の暗号資産ではない |
| 金銭債権の価格変動益 | する | 券面額1円での償還請求権が、市場で1円超の価格を付けたことによる差益 |
本件の利得は、発行者に対する償還請求権という資産の値上がり益である。この区別を曖昧にしたまま外貨の事案である最判令和8年6月16日を持ち出すと、射程を誤る(後述)。
課税を否定する2つの主張
型A(繰延説):JPYCは暗号資産ではなく、暗号資産FAQ1-3(暗号資産同士の交換)は電子決済手段からの交換を直接定めていない。したがって交換時には課税されず、取得した暗号資産の売却時に課税される。
型B(「買っただけ」論):JPYCを売却したのではなく、JPYCでUSDT等を購入しただけである。購入した資産がたまたま割引価額だったにすぎない。
前提の一部はいずれも正しい。型Aの「FAQに直接の定めがない」は文言として正しく、型Bの「購入」という構成も誤りではない。誤っているのは、そこから「交換時には課税されない」を導く飛躍である。
「買っただけ」論の検証
購入と譲渡は同一取引の両面である
国税庁FAQ1-2は、保有する暗号資産で商品を購入した場合について「保有する暗号資産を譲渡したことになります」と述べ、FAQ1-3はこれを資産同士の交換に及ぼしている。国税庁は「購入」という構成を採ったうえで、支払いに用いた資産の譲渡損益を計算せよとしている。
両FAQは暗号資産の取扱いであり、JPYCに直接の射程はない。それでも援用できるのは、この帰結がFAQの創設ではなく、所法36条1項括弧書きが金銭以外の物・権利による収入を収入金額に含めていることから導かれるためである。同じ条文は電子決済手段を手放した場合にも働く。法人税ではあるが、FAQ3-2-2も電子決済手段の譲渡について、受け取った対価の額と帳簿価額の差額を移転した事業年度の損益としている。
「割引で買えた」は、課税される金額そのものである
所得金額は「収入金額−譲渡原価」で計算する。受領したUSDTの受取時時価が収入金額(所法36条2項)、支払ったJPYCの取得に要した金額が譲渡原価である。「割引だった」とは、この2つに差があったということにほかならない。主張の内容が、そのまま所得金額の説明になっている。
相手方から見れば、同じ取引は「USDTでJPYCを高値で買った」である。双方が購入者を名乗れば、価値は移転しているのに譲渡が一つも存在しなくなる。
事実認識も逆である。前掲のとおり、ペッグを維持していたのはUSDTであり、値上がりしたのはJPYCである。値上がりした資産を手放して別の資産を取得した以上、これは清算の局面であって、単なる有利な購入ではない。ちなみに、日本円(JPYCではない)は税法的には値上がり値下がりは発生しない「価値の基準」であるため、日本円で何かしらのモノ・サービスを購入した場合においては通常、値上がり益は生じない。
交換時に所得が発生し、権利が確定する
JPYCは「金銭」ではなく「金銭以外の権利」に当たる
36条1項は「収入すべき金額」を収入金額とし、括弧書きで「金銭以外の物又は権利その他経済的な利益をもつて収入する場合」を含める。ここでいう「金銭」には、日本円だけでなく外国通貨も含まれる。外国通貨は金銭であるため、他の資産のように36条2項の「価額」(時価)で測るのではなく、57条の3という専用の換算規定で円換算額を求める。最判令和8年6月16日が「所得税法は、所得の把握についても本邦通貨の額面価格の単位を基準に行うことを予定している」と述べるとおり、57条の3は円で所得を把握する建前を外貨建取引について具体化した規定である。
| 受け取ったもの | 収入金額の測り方 |
|---|---|
| 日本円 | 金銭。額面がそのまま「収入すべき金額」となる |
| 外国通貨 | 金銭。57条の3の換算規定により円換算額で測る |
| 暗号資産 | 金銭以外の物。36条2項により取得時の価額(時価)で測る |
| 電子決済手段(JPYC・USDC) | 金銭以外の権利(金銭債権)。36条2項により取得時の価額(時価)で測る |
JPYCは円建てだが、日本円そのものではない。発行者に対する償還請求権という別個の財産である。USDCも米ドル建てだが外国通貨ではないため、57条の3ではなく36条2項により時価で測る。だからJPYCを手放して何かを受け取れば、受け取ったものの価額が収入金額になる。日本円を払って物を買っても収入金額が生じないこととの違いが、「購入しただけ」という感覚と条文の帰結が食い違う理由である。なお、JPYC・USDCの法的性格は後編で解説する。
「円に戻していない」が理由にならない4つの根拠
- 条文は「収入すべき金額」と書いている。現実の受領ではなく、収入すべき状態になったかで判定する。権利確定主義は最判昭和53年2月24日が確立し、最判令和8年6月16日も引用している。
- 括弧書きが金銭以外での収入を明記している。円の受領を要件と読めば、括弧書きは存在意義を失う。
- 現金を受け取らない譲渡にも課税例がある。最判昭和50年5月27日は、財産分与としての不動産譲渡について、分与義務の消滅という経済的利益を対価とする譲渡として課税を肯定した。所得区分は異なるが、現金化が課税要件でないことを示す。
- 条文は年度の特定を求めている。36条1項は「その年において」と定める。円転や次の売却まで帰属年度が決まらないという解釈は採りようがない。
JPYCを手放した瞬間、券面額への回帰リスクからは離脱している。その時点で乖離分は確定している。
繰延には「別段の定め」が必要である
繰延が成立するには、受領資産の取得価額が支払資産の帳簿価額を引き継ぐ必要がある。所得税法上、簿価引継ぎによる繰延は固定資産の交換の特例や収用等の特例のように明文で置かれており、36条1項も「別段の定めがあるものを除き」と書く。電子決済手段から暗号資産への交換について、別段の定めは見当たらない。
むしろ反対方向の取扱いがある。暗号資産FAQ1-5は、暗号資産同士の交換による取得を「対価を支払って取得(購入)した場合」ではなく「上記以外の場合」に分類し、取得価額を取得時点の時価としている。JPYCとの交換そのものはFAQの例示ではないが、36条2項により収入金額が受領時の時価で確定する以上、その時価が受領資産の取得価額になるのが整合的である。
繰延説を採ると、JPYCの移転による収入金額も譲渡原価も、どの年に帰属するかを決める規定がなくなる。権利確定主義は帰属年度を決める基準であり、「将来のいずれかの年」という帰属を許すものではない。
実務上の注意:繰延処理は納税者に有利とは限らない
取得価額を支払ったJPYCの額(低い金額)とすれば、USDTの場合は所法48条の2により同一銘柄プールの平均単価が下押しされ、既存保有分を含めて将来の譲渡益が膨らむ。雑所得である限り損失の繰越控除も損益通算もできず、否認されれば過少申告加算税・延滞税が加わる。また、市場が下落し他の利益が少ない年であれば、当年に計上したほうが累進税率の面で有利になる場合もある。
最判令和8年6月16日の位置づけと射程
事案と判旨
令和5年(行ヒ)第366号・第三小法廷判決(原審:東京高判令和5年5月24日、第一審:東京地判令和4年8月31日)。外国通貨で他の外国通貨や外貨建有価証券を取得した取引につき、為替差損益に係る雑所得の発生を認め、未実現利益への課税だとする主張を退けた。
ある外国通貨の経済的価値が、上記取引により他の種類の外国通貨又は有価証券の経済的価値をもって固定化され、他の種類の外国通貨又は有価証券の経済的価値が流入することによって、ある外国通貨の取得時の経済的価値を上回る部分が実現した利得となる
原審の論理は採用されていない
最高裁は「原審の判断は、結論において是認することができる」と述べるにとどまる。原審は「およそ人の担税力を増加させるような経済的利益が新たに得られるのであれば、所得が生ずる」という担税力アプローチを採ったが、法廷意見は本邦通貨を基準とする所得把握の建前から結論を導いている。「最高裁が担税力で課税を認めた」と書けば誤りになる。
林道晴裁判官の補足意見
5名中3名(渡辺惠理子・石兼公博両裁判官同調)の補足意見は、為替差損益の実現時期や必要経費を定める規定を置かず、36条1項の一般的解釈に委ねている現状を「租税法律主義の観点から望ましい状況とは考えられない」とした。法人税法には22条4項を通じて会計上の取扱いを読み込む余地があるが、所得税法には同項に相当する規定がなく「同法36条1項しかよりどころがなく」と指摘している。
国税庁FAQの電子決済手段関係(3-2-1、3-2-2)が関係法令に法法22条4項を挙げ、そのまま個人に持ち込めない理由が、ここで説明されている。課税されないという結論は導けないが、計算方法が定まらないリスクは納税者が負う。この二層構造を押さえておきたい。
本件に当てはめるうえでの3つの限界
- 法廷意見は収入すべき金額を「円換算額(所得税法57条の3第1項参照)」としているが、JPYC・USDCは外国通貨ではなく、57条の3が働かない。
- 本邦通貨基準の前提を、控除額の円表示と57条の3から導いており、後者が電子決済手段には妥当しない。
- 本件利得は為替差損益ではなく、金銭債権の券面額からの価格乖離による損益である。
援用の優先順位
| 順位 | 根拠 | 位置づけ |
|---|---|---|
| 1 | 所法36条1項・2項 | 条文そのもの。電子決済手段にも直接適用される |
| 2 | 最判昭53.2.24(権利確定主義)、最判昭50.5.27(現金化不要) | 一般法理として射程が広い |
| 3 | 最判令8.6.16 法廷意見 | 外貨の事案。57条の3を参照しており、本件には類推にとどまる |
| 4 | 同判決 林裁判官補足意見 | 計算規定を欠くことの問題性を示す |
| 5 | 東京高判令5.5.24(原審) | 最高裁は結論のみ是認。説明を補う材料にとどめる |
条文も判例も乏しいことは、課税を否定する側に有利に働かない。外貨の事案では納税者の主張(条文には本件における明文規定がなかったため租税法律主義に反するなどといった主張もあった)が三審すべてで排斥され、国税庁は法人税について電子決済手段の譲渡損益を移転時に認識する取扱いを公表している。不確実なのは計算方法と所得区分の細部であって、課税の有無そのものではない。本判例は条文上に定めが置かれていない雑所得に該当する資産を譲渡した場合の裁判所の判断について参考になるため、紹介させていただいている。 なお暗号資産FAQは単なる「情報」に過ぎず法的な効力はない(ただし、その根拠は条文をベースにしているが)。
後編に続く:個人には所法48条の2が及ばない電子決済手段の譲渡原価をどう計算するか、所基通33-1とゴルフ会員権の裁判例から見た所得区分、計算例を解説する。
→ JPYCの券面額乖離により生じた所得の課税関係(後編)——譲渡原価・所得区分
よくある質問(FAQ)
Q1. JPYCをUSDCに交換しただけで、円に戻していなくても課税されますか?
交換時に所得を認識するのが相当と考える。所法36条1項は金銭以外の物・権利による収入も収入金額に含めており、受け取ったUSDCの受取時の円換算額が収入金額、JPYCの取得に要した金額が譲渡原価になる。
Q2. USDTのような暗号資産に交換すれば、売却時まで課税を繰り延べられますか?
繰り延べられない。簿価を引き継いで課税を繰り延べるには明文の特例が必要であり、電子決済手段から暗号資産への交換にはその定めがない。取得したUSDTの取得価額は受取時の時価となる。
Q3. 最判令和8年6月16日はJPYCの取引にも適用されますか?
直接は適用されない。同判決は外国通貨の為替差損益の事案で、所法57条の3を参照している。JPYCの取引の主たる根拠は所法36条1項・2項と権利確定主義に関する最高裁判例であり、同判決は類推の材料にとどまる。
関連記事・サービスページ
関連記事
- JPYCの券面額乖離により生じた所得の課税関係(後編)——譲渡原価・所得区分
- ステーブルコインの税金|JPYC・USDCの課税関係と電子決済手段の税務
- 暗号資産の取得価額の求め方|7つの取得パターン別解説
- 暗号資産同士の交換非課税の展望
専門の税理士に依頼する場合
監修者・運営情報
本記事の監修者は、税理士 藤本剛平(カオーリア会計事務所 代表/近畿税理士会吹田支部・登録番号147244)。中央経済社『事例でわかる!NFT・暗号資産の税務』共著者で、2026年11月に同社より暗号資産(仮想通貨)・NFT・DeFi税務の単著を刊行予定です。
本記事は、暗号資産(仮想通貨)・NFT・DeFiの税務、海外取引所の損益計算、税務調査対応を専門とするカオーリア会計事務所が、個人投資家・法人・税務調査対応の実務を踏まえて作成しています。本稿は所得税法の一般規定からの解釈を述べたものであり、確立した取扱いを紹介するものではありません。個別案件への適用にあたっては、交換時刻・数量・約定内容など事実関係に即した検討が必要です。
関係法令
- 所得税法36条1項・2項(収入金額)、37条1項(必要経費)、48条の2、57条の3第1項
- 資金決済に関する法律2条5項(電子決済手段)、2条14項(暗号資産)
- 法人税法22条4項
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)1-2、1-3、1-5、3-2-2
- 最判令和8年6月16日(令和5年(行ヒ)第366号)、東京高判令和5年5月24日、東京地判令和4年8月31日
- 最判昭和53年2月24日民集32巻1号43頁、最判昭和50年5月27日民集29巻5号641頁
※市場価格の推移はCoinGecko(2026年9月26日取得)による。